Der Blumenschmuck ist verwelkt, die Dankeskarten sind verschickt, und irgendwo zwischen Flitterwochen-Fotos und Namensänderung beim Einwohnermeldeamt liegt ein Aktenordner, den kaum jemand freiwillig anfasst: der mit den Versicherungspolicen. Dabei lohnt sich genau dieser Blick kurz nach der Trauung, denn wer Versicherungen nach der Hochzeit zusammenlegen möchte, spart oft mehrere Hundert Euro im Jahr – und vor allem Nerven, wenn im Schadensfall zwei Policen greifen wollen und keine so richtig zuständig ist. Wer sich schon vor dem großen Tag mit Selfcare vor der Hochzeit beschäftigt hat, weiß: Auch danach lohnt sich ein ruhiger Kopf beim Papierkram.
Warum zwei Verträge selten besser sind als einer
Bringt jede und jeder eine eigene Wohnung, ein eigenes Auto und ein eigenes Versicherungspaket mit in die Ehe, entstehen fast automatisch Dopplungen. Zwei Privathaftpflichtversicherungen zahlen im Zweifel trotzdem nur einmal, zwei Hausratpolicen führen im Schadenfall zu Abgrenzungsfragen, und zwei Rechtsschutzverträge kosten schlicht doppelt Beitrag für einen Schutz, den ein einziger Vertrag längst abdeckt. Versicherer kalkulieren Ehepaare in der Regel günstiger als zwei Singlehaushalte, weil das Risiko pro Kopf sinkt. Ein Paar, das zusammenzieht, teilt sich schließlich auch nur einen Wasserhahn, der undicht werden kann.
Versicherungen nach der Hochzeit zusammenlegen: diese Policen betrifft es
Nicht jeder Vertrag muss angefasst werden. Die folgende Übersicht zeigt, wo sich ein Zusammenlegen fast immer auszahlt und wo Vorsicht angebracht ist.
| Versicherung | Zusammenlegen sinnvoll? | Worauf achten |
|---|---|---|
| Privathaftpflicht | Ja, fast immer | Eine Familienpolice deckt meist beide Partner und spätere Kinder ab |
| Hausrat | Ja, bei gemeinsamer Wohnung | Wert des zusammengeführten Hausrats neu kalkulieren lassen |
| Rechtsschutz | Meist ja | Wartezeiten des neuen Vertrags prüfen, bevor der alte gekündigt wird |
| Kfz-Versicherung | Individuell prüfen | Schadenfreiheitsklassen lassen sich teils übertragen, teils nicht |
| Krankenversicherung | Nicht automatisch | Gesetzlich Versicherte bleiben eigenständig pflichtversichert |
| Berufsunfähigkeit | Nein | Rein personenbezogen, ein Zusammenlegen ist hier nicht vorgesehen |
Besonders bei der Haftpflicht lohnt sich der Wechsel auf einen Familientarif fast immer, weil viele Anbieter kaum einen Mehrpreis für die zweite Person verlangen. Bei der Hausratversicherung kommt es dagegen auf die Versicherungssumme an: Zieht man zwei Haushalte zusammen, sollte die Deckungssumme neu berechnet werden, sonst drohen Kürzungen wegen Unterversicherung. Wer die neue Wohnung ohnehin gerade einrichtet, findet im Ratgeber Gemütliches Zuhause gestalten: Farben, Möbel, Wohlfühlen Anregungen, bevor der Hausratwert neu taxiert wird.
Beispielrechnung: So viel lässt sich tatsächlich sparen
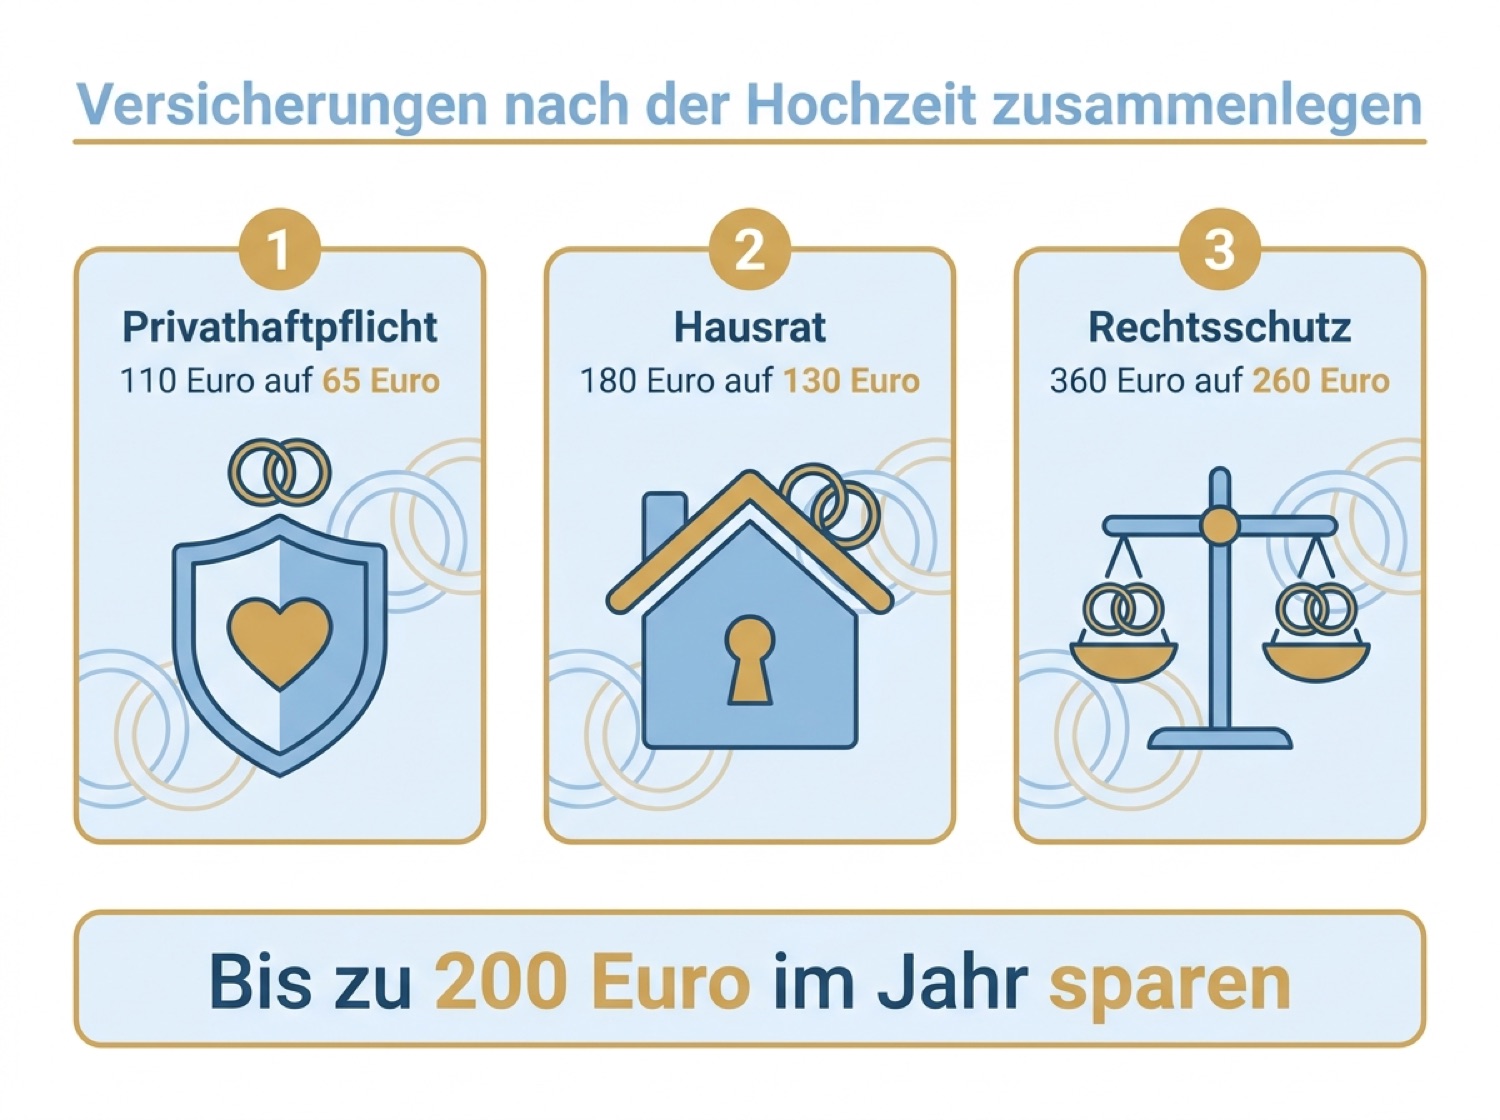
Ein konkretes Beispiel macht den Effekt greifbar: Bei der Privathaftpflicht sinkt der Jahresbeitrag oft von 110 Euro (zwei Einzeltarife) auf rund 65 Euro im Familientarif, bei der Hausratversicherung von 180 auf etwa 130 Euro, beim Rechtsschutz von 360 auf rund 260 Euro. In Summe kommen so knapp 200 Euro im Jahr zusammen, ohne dass der Schutz spürbar sinkt. Je nach Anbieter fällt die Ersparnis niedriger oder höher aus, doch die Richtung stimmt fast immer.
Fristen, die frisch Vermählte im Blick behalten sollten
Die Hochzeit gilt bei vielen Verträgen als wichtiges Ereignis, das ein Sonderkündigungsrecht auslöst. Wer diesen Zeitraum verstreichen lässt, sitzt oft ein weiteres Vertragsjahr in der doppelten Absicherung fest. Wichtig sind vor allem diese Punkte:
- Meldefrist beim bestehenden Versicherer: Namens- und Adressänderungen zeitnah mitteilen, sonst kann der Schutz im Streitfall angezweifelt werden.
- Sonderkündigungsrecht bei Zusammenzug: Viele Anbieter räumen nach Adressänderung oder Heirat ein außerordentliches Kündigungsrecht ein, meist innerhalb eines Monats.
- Kündigungsfrist des Altvertrags: Ohne Sonderrecht endet ein Jahresvertrag regulär meist mit einer Frist von einem Monat zum Ablauf des Versicherungsjahres.
- Überschneidungsfreier Übergang: Der neue Vertrag sollte erst starten, wenn der alte tatsächlich ausläuft – so lässt sich doppelte Beitragszahlung vermeiden.
- Namensänderung im Grundbuch oder Fahrzeugschein: Wird gern vergessen und sorgt später für Verzögerungen bei Auszahlungen.
Ein Anruf beim Versicherer klärt meist in wenigen Minuten, ob und bis wann das Sonderkündigungsrecht greift – pauschale Fristen gibt es hier nicht.
Risikolebensversicherung und Bezugsrecht: oft vergessen
Ein Punkt, der fast immer untergeht: das Bezugsrecht bestehender Risikolebens- und Berufsunfähigkeitsversicherungen. Wer den Vertrag noch als Single abgeschlossen hat, hat dort oft die eigenen Eltern als begünstigte Personen eingetragen. Ein Blick in die Police klärt, ob stattdessen der Ehepartner gewünscht ist – hier wird nichts zusammengelegt, sondern nur angepasst, ein formloses Schreiben genügt meist. Auch Zusatzkosten im ersten Ehejahr, etwa für eine haushaltsnahe Dienstleistung, lassen sich steuerlich geltend machen; wer darüber nachdenkt, findet im Beitrag Haushaltshilfe legal beschäftigen: Kosten & Steuer absetzen eine erste Orientierung.
Der gemeinsame Ordner: Dokumenten-Fahrplan fürs erste Ehejahr
Sind die Verträge sortiert, lohnt sich ein zweiter Schritt: ein gemeinsamer Ordner, digital oder auf Papier, in dem beide Partner den Überblick behalten. Hinein gehören mindestens diese Unterlagen:
- Heiratsurkunde und aktueller Grundbuchauszug oder Mietvertrag
- Alle gekündigten und neu abgeschlossenen Policen inklusive Bestätigungsschreiben
- Der aktuelle Versicherungsschein der zusammengelegten Haftpflicht- und Hausratpolice
- Eine Liste der Schadenfreiheitsklassen, falls Kfz-Verträge zusammengeführt wurden
- Jeder Ablehnungsbescheid, den einer der beiden von einer Versicherung erhält
Der letzte Punkt wird gern unterschätzt. Lehnt eine Versicherung eine Leistung ab, sollte das Schreiben archiviert werden – schon deshalb, weil Widerspruchsfristen eng bemessen sind und ein zweiter Blick später oft nötig wird. Wer sich unsicher ist, welche Fragen bei einem Widerspruch überhaupt relevant sind, kann widerspruch versicherung fragen vorab durchgehen, um die eigene Situation einzuordnen. Kommt der Ablehnungsbescheid konkret von der Krankenkasse, etwa bei einer verweigerten Kur oder einem abgelehnten Hilfsmittel, lohnt sich ein strukturiertes Vorgehen mit Muster und Fristübersicht, das sich hier nachlesen lässt, bevor die Frist verstreicht.
Für den Ordner reicht im ersten Ehejahr ein grobes System aus wenigen Registern: Verträge, Schriftverkehr, Rechnungen, Fristen. Wichtiger als die Feinsortierung ist, dass beide Partner wissen, wo der Ordner steht. Wer diese Ordnung pflegt, hat auch Jahrzehnte später eine lückenlose Historie zur Hand – nützlich, wenn irgendwann die Geschenkideen für die Goldene Hochzeit gesucht werden.
Häufige Fragen zum Versicherungs-Check nach der Hochzeit
Muss man Versicherungen nach der Heirat überhaupt zusammenlegen?
Nein, eine Pflicht besteht nicht. Wirtschaftlich sinnvoll ist es aber fast immer bei Haftpflicht und Hausrat.
Wie lange dauert das Sonderkündigungsrecht nach der Hochzeit?
Das hängt vom Vertrag ab. Üblich sind rund vier Wochen ab dem Ereignis, die genaue Frist steht in den Versicherungsbedingungen.
Was passiert, wenn man die Frist verpasst?
Dann bleibt die reguläre Kündigungsfrist des Vertrags, oft ein Monat zum Ende der Laufzeit. Ein Wechsel ist weiterhin möglich, nur nicht sofort.
Sollte man auch die Krankenversicherung zusammenlegen?
Gesetzlich Versicherte bleiben eigenständig pflichtversichert, ein Zusammenlegen im klassischen Sinn gibt es hier nicht.
Am Ende steht meist ein überschaubarer Aufwand: ein Nachmittag mit Kaffee, zwei Aktenordnern und ein paar Anrufen bei den bisherigen Versicherern. Wer diesen Schritt in den ersten Monaten nach der Hochzeit geht, spart sich unnötige Doppelbeiträge und hat die Grundlage für einen Ordner gelegt, der auch in den kommenden Ehejahren Orientierung gibt.